¿Está desapareciendo el dinero en efectivo en Argentina?
El crecimiento de las billeteras virtuales, los pagos con QR y las transferencias está cambiando la forma de pagar en Argentina. ¿Qué sucede con el efectivo y cómo afecta a los comercios?
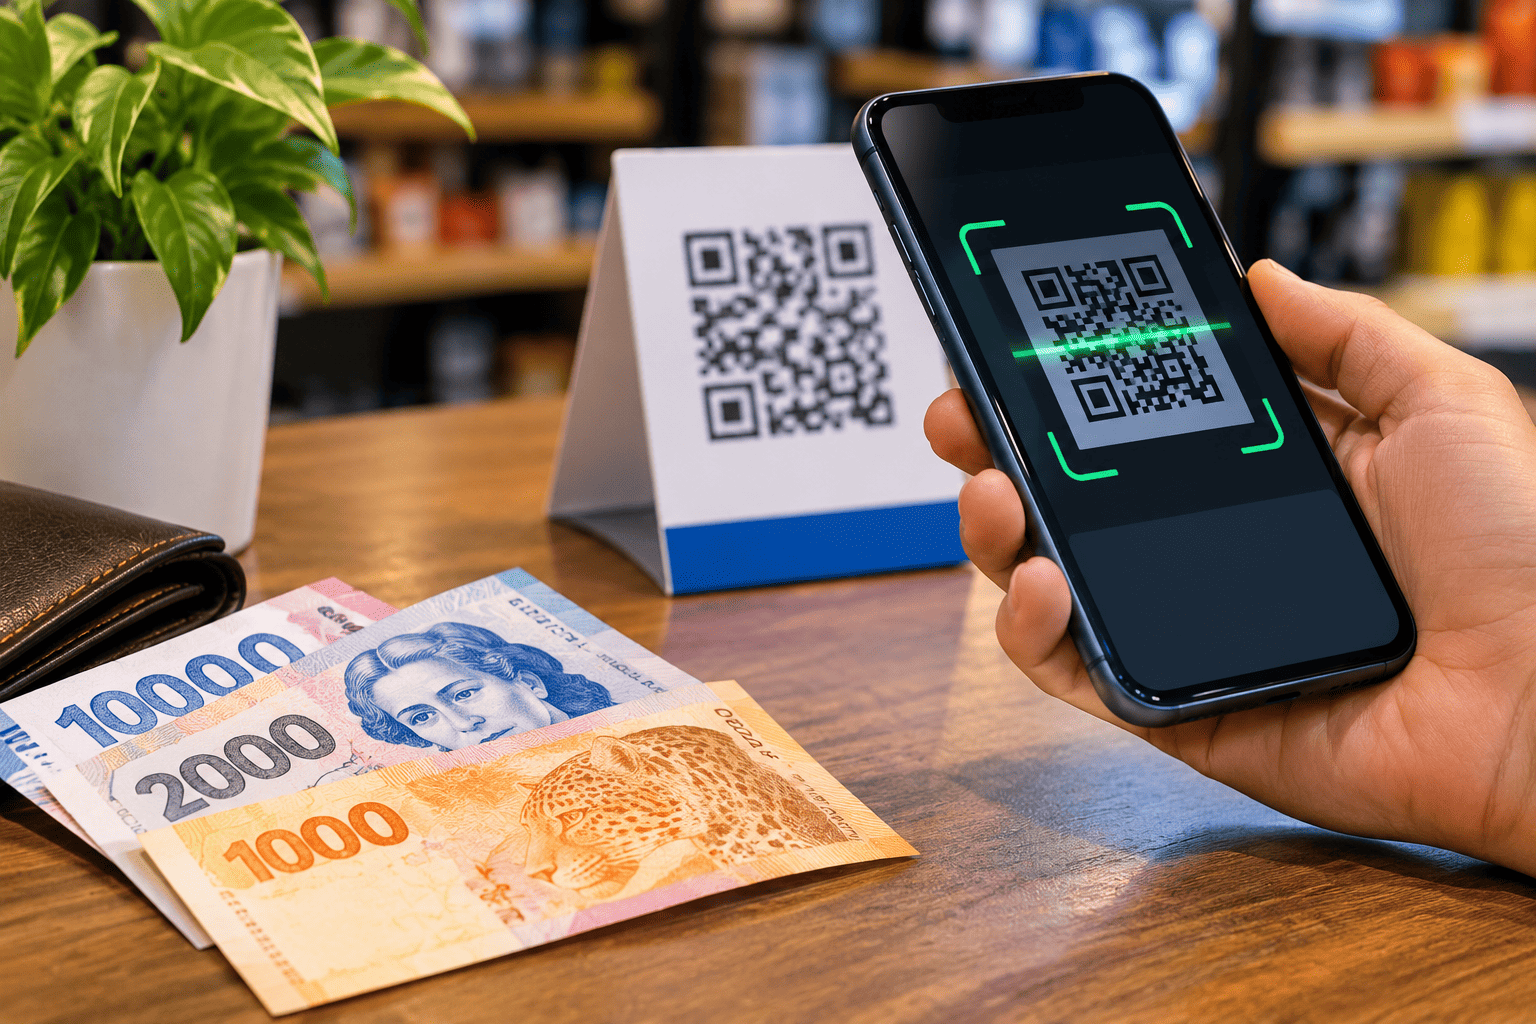
Durante décadas, el dinero en efectivo fue el principal medio de pago en Argentina. Billetes y monedas formaban parte de prácticamente todas las operaciones cotidianas, desde comprar en un almacén hasta pagar servicios o realizar compras importantes. Sin embargo, en los últimos años comenzó una transformación que está cambiando los hábitos de millones de argentinos.
Las billeteras virtuales, las transferencias bancarias y los pagos mediante códigos QR ganaron terreno rápidamente. Hoy es habitual encontrar comercios que aceptan pagos digitales, incluso en pequeños negocios de barrio, ferias y emprendimientos independientes.
Pero surge una pregunta: ¿está desapareciendo realmente el dinero en efectivo en Argentina o simplemente está cambiando nuestra manera de utilizarlo?
El crecimiento de los pagos digitales en Argentina
La expansión de los teléfonos inteligentes, las aplicaciones financieras y las billeteras virtuales facilitó el acceso a nuevos medios de pago. Muchas operaciones que anteriormente requerían billetes ahora pueden realizarse en segundos desde un celular.
Entre los métodos que ganaron popularidad se encuentran:
- Transferencias bancarias inmediatas.
- Pagos con códigos QR en comercios.
- Billeteras virtuales y cuentas de pago.
- Tarjetas de débito y crédito.
- Pagos sin contacto mediante tecnología NFC.
Este crecimiento no significa necesariamente que el efectivo haya dejado de utilizarse. Sin embargo, demuestra que los consumidores cuentan con más alternativas para realizar sus compras.
¿Qué dicen los datos del Banco Central?
El Banco Central de la República Argentina publica periódicamente información sobre los medios de pago utilizados en el país. Sus informes permiten observar la evolución de las transferencias, los pagos electrónicos, las tarjetas y las extracciones de efectivo.
Una de las tendencias más importantes es el avance de los pagos mediante transferencias y códigos QR, que compiten cada vez más con las operaciones tradicionales realizadas con billetes.
Para conocer los datos oficiales y su evolución, se pueden consultar los informes de pagos minoristas del Banco Central.
Es importante diferenciar dos fenómenos: una disminución en las extracciones de dinero de los cajeros automáticos no significa necesariamente que el efectivo haya desaparecido de la economía. También pueden influir cambios en la forma de retirar, guardar y utilizar los billetes.
¿Por qué los argentinos utilizan cada vez más billeteras virtuales?
Existen varias razones que explican el crecimiento de los medios de pago digitales.
1. Comodidad y rapidez
Una transferencia o un pago con QR puede completarse en pocos segundos, sin necesidad de llevar dinero físico ni buscar cambio.
2. Promociones y descuentos
Muchas billeteras virtuales ofrecen reintegros, promociones y beneficios que incentivan a los consumidores a elegir medios electrónicos.
3. Mayor acceso a servicios financieros
Las cuentas digitales permiten que personas que antes utilizaban principalmente efectivo puedan enviar y recibir dinero sin depender de una sucursal bancaria tradicional.
4. Facilidad para pequeños comercios
Un emprendimiento puede comenzar a recibir pagos mediante transferencias o códigos QR sin necesidad de instalar una infraestructura compleja. No obstante, debe evaluar las comisiones, los plazos de acreditación y las condiciones de cada proveedor.
¿Qué pasa con los comercios que todavía trabajan con efectivo?
Para muchos negocios, especialmente pequeños comercios y emprendimientos familiares, el efectivo continúa siendo importante.
Permite disponer inmediatamente del dinero recibido, realizar determinadas operaciones sin depender de una conexión a internet y atender a clientes que prefieren pagar con billetes.
Sin embargo, aceptar únicamente efectivo puede representar una desventaja comercial frente a consumidores que utilizan principalmente billeteras virtuales o tarjetas.
Por eso, una alternativa razonable para los emprendedores es ofrecer diferentes medios de pago y permitir que cada cliente elija el más conveniente.
¿Conviene aceptar efectivo, transferencias o pagos con QR?
No existe una única respuesta para todos los negocios. Cada sistema tiene ventajas y aspectos que deben evaluarse.
Dinero en efectivo
Ofrece disponibilidad inmediata y no requiere tecnología para concretar el pago. Como contrapartida, implica manejar billetes, disponer de cambio y asumir riesgos relacionados con pérdidas, robos o falsificaciones.
Transferencias bancarias
Permiten recibir dinero directamente en una cuenta. Es importante verificar que el importe se haya acreditado efectivamente y no confiar únicamente en una captura de pantalla enviada por el comprador.
Pagos con QR
Facilitan las compras desde aplicaciones compatibles y pueden resultar especialmente prácticos en comercios con atención presencial. Sus costos y condiciones dependen del proveedor y de la modalidad utilizada.
La recomendación para un pequeño negocio es analizar los costos reales, los tiempos de acreditación y las preferencias de sus clientes antes de decidir qué medios ofrecer.
El impacto de los pagos digitales en los emprendedores
La digitalización de los pagos también representa una oportunidad para mejorar la organización de un emprendimiento.
Los movimientos electrónicos pueden facilitar el registro de ingresos, la conciliación de operaciones y el seguimiento de las ventas, siempre que se utilicen herramientas adecuadas de administración.
Además, permiten desarrollar nuevos canales comerciales, como las ventas por internet, las reservas anticipadas y la atención mediante WhatsApp.
Por ejemplo, herramientas como Wazen permiten generar enlaces para que los clientes inicien conversaciones por WhatsApp, facilitando el contacto comercial. Aunque no reemplazan una plataforma de cobros, pueden complementar la atención y el proceso de ventas.
¿El efectivo desaparecerá completamente en Argentina?
Por el momento, no existen motivos suficientes para afirmar que los billetes y las monedas dejarán de utilizarse en el corto plazo.
El efectivo continúa cumpliendo funciones importantes en la economía, especialmente entre personas que prefieren realizar operaciones presenciales, en determinadas actividades comerciales y en situaciones donde los sistemas electrónicos no están disponibles.
También existen diferencias entre regiones, generaciones y tipos de negocios. La adopción de pagos digitales no ocurre al mismo ritmo en todos los sectores de la sociedad.
Por otra parte, las fallas de conectividad, las interrupciones de los sistemas de pago y la necesidad de contar con alternativas siguen siendo razones para conservar cierta disponibilidad de efectivo.
¿Qué deberían hacer los emprendedores frente a este cambio?
Más que preguntarse cuándo desaparecerán los billetes, los comerciantes deberían analizar cómo están cambiando las preferencias de sus clientes.
Un negocio que ofrece efectivo, transferencias y pagos digitales puede adaptarse a diferentes hábitos de consumo y reducir las posibilidades de perder una venta por no aceptar un determinado medio de pago.
También resulta conveniente controlar periódicamente las comisiones, revisar las acreditaciones y llevar registros claros de los ingresos.
Para seguir la evolución del contexto económico argentino, los emprendedores pueden consultar nuestra sección de cotizaciones.
Conclusión: el efectivo pierde protagonismo, pero todavía tiene futuro
Argentina está atravesando una transformación importante en sus hábitos de pago. Las billeteras virtuales, las transferencias y los códigos QR se consolidaron como alternativas cotidianas para consumidores y comerciantes.
Sin embargo, el crecimiento de los pagos digitales no equivale a la desaparición del dinero en efectivo.
Para los emprendedores, la mejor estrategia no consiste en abandonar los billetes, sino en adaptarse a un mercado donde conviven diferentes formas de pagar.
En definitiva, el futuro de los pagos en Argentina parece orientarse hacia una mayor digitalización, pero con el efectivo todavía presente como una alternativa útil para millones de personas.
Según el Informe de Pagos Minoristas de septiembre de 2026 del Banco Central, se realizaron 122,8 millones de pagos con QR, un 71,5% más que un año antes. Además, en agosto las extracciones por cajeros automáticos cayeron un 29% interanual en cantidad de operaciones. Estos datos reflejan el avance de los medios electrónicos, aunque no demuestran que el efectivo esté por desaparecer. Consultar informe oficial del Banco Central.
La conversación sigue acá
Compartí tu opinión con respeto. Los comentarios se revisan antes de publicarse.