Bancos digitales en Argentina: ventajas y desventajas
Ventajas y desventajas de los bancos digitales en Argentina. Costos, seguridad y consejos para emprendedores.
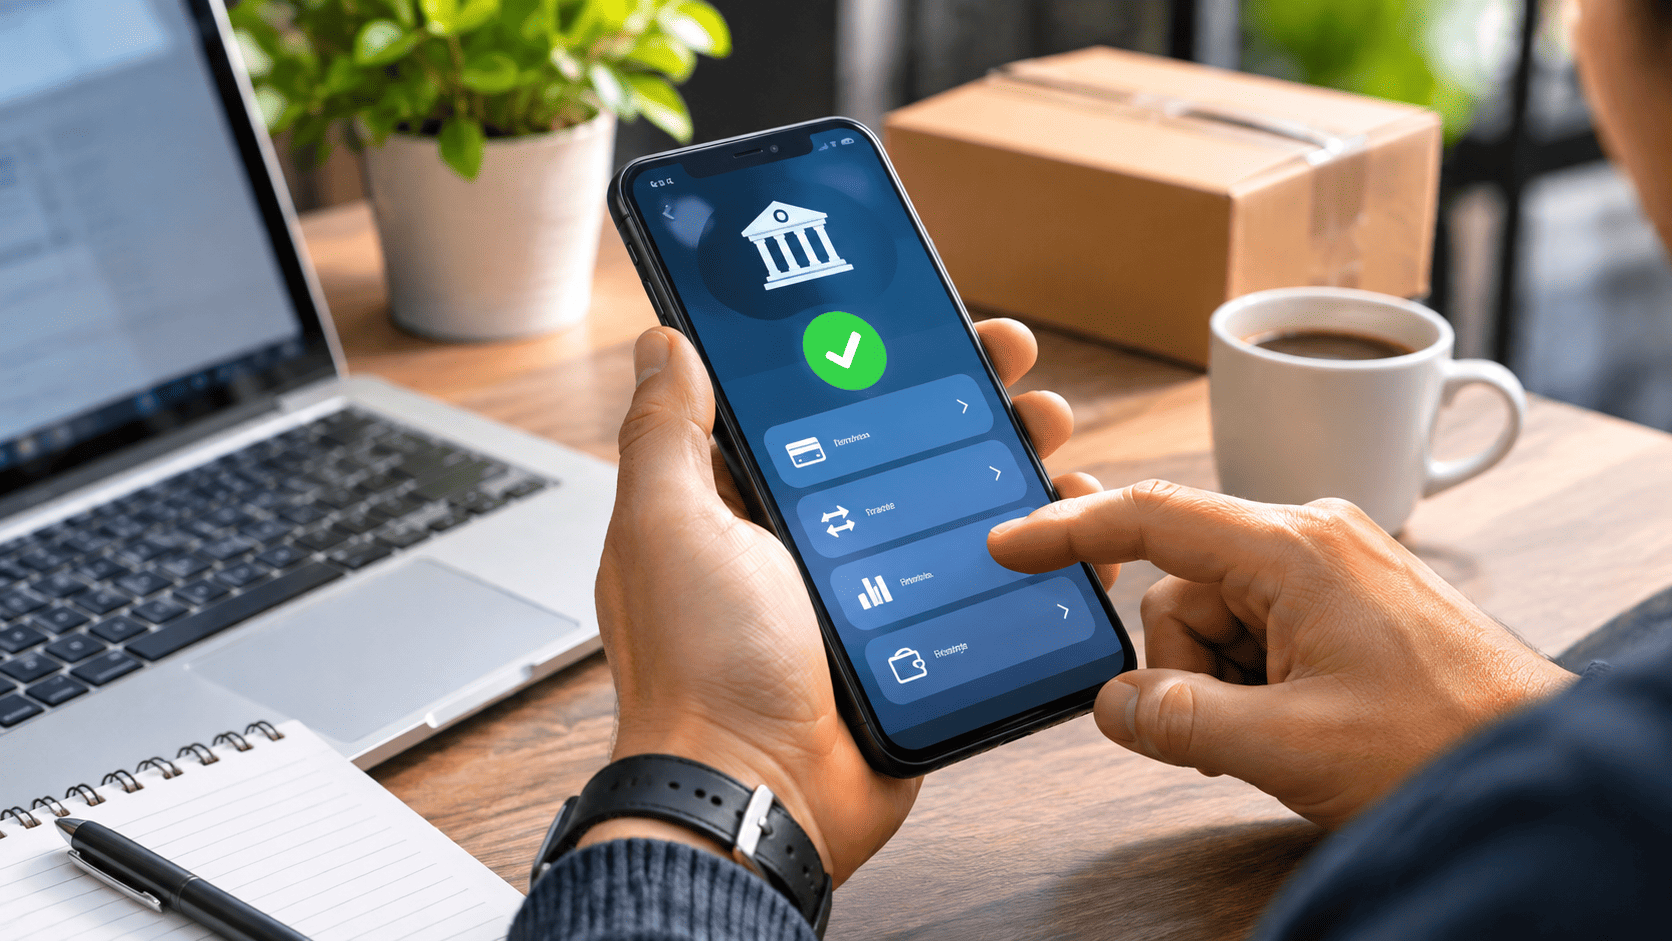
Los bancos digitales en Argentina se convirtieron en una alternativa cada vez más utilizada por emprendedores, monotributistas, trabajadores independientes y pequeños comerciantes. La posibilidad de abrir una cuenta desde el celular, realizar transferencias y administrar el dinero sin visitar una sucursal representa un cambio importante en la manera de manejar las finanzas personales y comerciales.
Sin embargo, no todos los servicios financieros digitales funcionan de la misma manera. Existen diferencias entre bancos tradicionales, bancos digitales y billeteras virtuales que conviene conocer antes de elegir dónde recibir los pagos de un emprendimiento.
En este artículo analizamos qué son los bancos digitales, cuáles son sus principales ventajas y desventajas, qué aspectos deben considerar los emprendedores argentinos y cómo aprovechar estas herramientas para mejorar la administración de un negocio.
¿Qué es un banco digital y cómo funciona?
Un banco digital es una entidad financiera que ofrece sus servicios principalmente mediante aplicaciones móviles y plataformas de internet. A diferencia de los bancos tradicionales, su modelo de atención puede prescindir de sucursales físicas para la mayoría de las operaciones habituales.
Los usuarios pueden abrir cuentas, consultar saldos, realizar transferencias, pagar servicios, utilizar tarjetas y acceder a otros productos financieros desde sus dispositivos.
En Argentina, las entidades bancarias deben estar autorizadas y supervisadas por el Banco Central. Esta regulación es importante porque establece obligaciones relacionadas con la seguridad, la transparencia y el funcionamiento del sistema financiero.
Diferencias entre bancos digitales y billeteras virtuales
Uno de los errores más frecuentes es considerar que todas las aplicaciones que permiten enviar y recibir dinero son bancos digitales.
Los bancos ofrecen cuentas bancarias identificadas mediante una Clave Bancaria Uniforme (CBU). Por su parte, los proveedores de servicios de pago pueden ofrecer cuentas de pago identificadas con una Clave Virtual Uniforme (CVU).
Ambas alternativas permiten realizar numerosas operaciones cotidianas, pero existen diferencias regulatorias, contractuales y de protección de fondos.
Por ejemplo, el dinero depositado en una cuenta bancaria puede encontrarse comprendido en el sistema de garantía de depósitos cuando se cumplen las condiciones legales correspondientes. Los saldos de las cuentas de pago no cuentan con esa misma garantía.
Para un emprendedor que recibe pagos diariamente, comprender estas diferencias resulta fundamental al momento de decidir dónde conservar el dinero destinado a proveedores, impuestos y gastos operativos.
Principales ventajas de los bancos digitales en Argentina
Apertura de cuentas sin visitar una sucursal
Una de las ventajas más importantes es la posibilidad de solicitar una cuenta desde el celular. Habitualmente, el procedimiento incluye completar datos personales, verificar la identidad y aceptar las condiciones del servicio.
Esto puede resultar especialmente útil para emprendedores que trabajan desde su domicilio, profesionales independientes o comerciantes que no disponen de tiempo para realizar trámites presenciales.
Posibilidad de reducir los costos bancarios
Algunos bancos digitales ofrecen cuentas sin mantenimiento o con costos inferiores a determinados paquetes bancarios tradicionales.
Para un pequeño emprendimiento, reducir los gastos administrativos puede contribuir a mejorar la rentabilidad. No obstante, es necesario revisar las condiciones particulares de cada producto, ya que pueden existir comisiones por operaciones especiales, tarjetas, servicios adicionales o determinados movimientos.
Control de movimientos en tiempo real
La posibilidad de consultar movimientos desde una aplicación facilita el seguimiento de ingresos y egresos.
Un emprendedor puede verificar si recibió una transferencia, controlar pagos realizados y consultar su saldo disponible sin esperar un resumen bancario mensual.
Esta información también puede resultar útil para identificar gastos recurrentes, detectar operaciones desconocidas y organizar mejor el flujo de fondos.
Transferencias y pagos digitales
Los bancos digitales permiten realizar transferencias electrónicas y otras operaciones mediante sus aplicaciones, según las funcionalidades disponibles en cada entidad.
Esto facilita el pago a proveedores, la recepción de dinero de clientes y la administración de obligaciones comerciales.
Sin embargo, conviene comprobar los límites operativos, los horarios de determinados servicios y las condiciones aplicables a cada tipo de cuenta.
Menor dependencia del efectivo
La utilización de medios electrónicos puede reducir la necesidad de manejar dinero físico, trasladarse para realizar depósitos y conservar efectivo en el establecimiento.
Para negocios que venden por internet o trabajan con clientes de distintas provincias, las transferencias y los pagos digitales simplifican muchas operaciones.
Desventajas de los bancos digitales
Dependencia de internet y del teléfono
Una de las principales limitaciones es la necesidad de contar con conectividad y dispositivos compatibles.
Si el usuario pierde su teléfono, tiene problemas de conexión o la aplicación presenta una falla temporal, puede encontrar dificultades para acceder a sus fondos o realizar determinadas operaciones.
Por este motivo, resulta conveniente mantener actualizados los datos de recuperación de la cuenta y disponer de alternativas para pagos urgentes.
Atención al cliente principalmente remota
Muchos servicios digitales concentran su atención en chats, correos electrónicos o canales telefónicos.
Si bien estos mecanismos pueden resolver consultas rápidamente, algunos usuarios prefieren contar con una sucursal física cuando necesitan solucionar problemas complejos.
Antes de contratar un servicio financiero, es recomendable revisar sus canales de atención, procedimientos de reclamo y mecanismos de recuperación de acceso.
Limitaciones para operar con efectivo
Los emprendimientos que reciben una parte importante de sus ventas en efectivo deben prestar especial atención a las opciones disponibles para depositar dinero.
No todos los bancos digitales ofrecen las mismas alternativas para realizar depósitos o extracciones, y algunas operaciones pueden depender de redes externas.
También pueden existir límites y costos específicos que conviene conocer previamente.
Posibles restricciones en productos financieros
La oferta de créditos, cuentas comerciales, financiación, chequeras y otros productos puede variar considerablemente entre entidades.
Un banco digital puede resultar adecuado para operaciones cotidianas, pero no necesariamente cubrir todas las necesidades de una empresa que requiere financiación, servicios especializados o herramientas bancarias más complejas.
Riesgos de fraudes y estafas digitales
Las operaciones digitales requieren adoptar medidas de seguridad. Los delincuentes pueden utilizar mensajes falsos, llamadas fraudulentas, enlaces engañosos y técnicas de suplantación de identidad para intentar obtener datos personales.
Es fundamental utilizar aplicaciones oficiales, activar los mecanismos de autenticación disponibles, evitar compartir claves y verificar cuidadosamente los destinatarios antes de transferir dinero.
También es importante desconfiar de supuestos representantes bancarios que solicitan códigos de seguridad o contraseñas mediante WhatsApp.
¿Qué banco digital conviene para un emprendedor argentino?
No existe una única respuesta. La elección depende de las características del negocio, el volumen de operaciones y los servicios necesarios.
Un profesional independiente que recibe transferencias ocasionales puede tener necesidades diferentes de las de un comercio que procesa numerosos pagos diarios.
Antes de elegir, conviene comparar el costo de mantenimiento, las comisiones, los límites de transferencia, las opciones para depositar efectivo, la disponibilidad de tarjetas y los canales de atención.
También es importante verificar si el producto admite el uso comercial previsto y si corresponde contratar una cuenta específica para actividades empresariales.
Bancos digitales y monotributo: qué deben tener en cuenta
Los monotributistas pueden utilizar herramientas bancarias digitales para recibir pagos relacionados con su actividad, siempre que respeten las condiciones de contratación y la normativa aplicable.
Sin embargo, utilizar una cuenta digital no elimina las obligaciones fiscales. Los ingresos deben registrarse y facturarse cuando corresponda, independientemente del medio utilizado para recibirlos.
Además, es importante distinguir los movimientos personales de los comerciales para facilitar la organización administrativa.
Para conocer las obligaciones habituales de este régimen, recomendamos leer nuestro artículo sobre Monotributo en noviembre de 2026: novedades y vencimientos, donde abordamos aspectos importantes para quienes desarrollan actividades independientes.
Cómo organizar las finanzas de un emprendimiento
Contar con una cuenta bancaria digital puede simplificar la recepción de pagos, pero no reemplaza una administración ordenada.
Un error frecuente entre pequeños emprendedores es mezclar el dinero personal con los ingresos y gastos del negocio. Esta práctica dificulta conocer cuánto se vende realmente, qué gastos se generan y cuál es la ganancia obtenida.
Una alternativa es utilizar herramientas que permitan registrar ventas, compras, movimientos financieros y obligaciones pendientes.
Por ejemplo, el sistema de gestión para PyMEs de Tomásweb está orientado a facilitar la administración comercial y financiera de pequeños negocios.
Combinar una cuenta digital con un sistema de gestión permite llevar un mejor control de los movimientos y disponer de información para tomar decisiones comerciales.
La importancia de digitalizar también la comunicación con los clientes
La transformación digital de un emprendimiento no termina en la elección de una cuenta bancaria.
También resulta importante mejorar la forma de recibir consultas, presentar productos, enviar información y mantener el contacto con los compradores.
En este sentido, herramientas como Wazen, para facilitar el contacto con clientes mediante WhatsApp, pueden complementar la utilización de servicios financieros digitales.
Mientras el banco permite gestionar movimientos de dinero, las herramientas de comunicación ayudan a organizar el contacto comercial y facilitar las consultas de potenciales clientes.
La combinación de distintas soluciones puede contribuir a construir un emprendimiento más organizado y preparado para operar por internet.
¿Son seguros los bancos digitales en Argentina?
La seguridad depende de diversos factores, entre ellos la regulación de la entidad, sus sistemas tecnológicos y las medidas que adopte cada usuario.
Las entidades bancarias autorizadas están sujetas a controles regulatorios. Sin embargo, esto no significa que las aplicaciones sean inmunes a incidentes tecnológicos o intentos de fraude.
Es recomendable mantener actualizado el teléfono, utilizar contraseñas seguras, habilitar la autenticación adicional cuando esté disponible y revisar periódicamente los movimientos.
Ante una operación sospechosa, corresponde comunicarse inmediatamente con los canales oficiales de la entidad y realizar el reclamo correspondiente.
¿Conviene tener más de una cuenta bancaria?
Para algunos emprendedores, disponer de más de una cuenta puede ser una decisión práctica.
Una cuenta puede utilizarse para recibir ingresos comerciales y otra para organizar determinados pagos o mantener una reserva de fondos.
También puede resultar útil contar con un medio alternativo para situaciones en las que una aplicación no esté disponible temporalmente.
Sin embargo, abrir numerosas cuentas sin una necesidad concreta puede dificultar el seguimiento de movimientos y aumentar las tareas administrativas.
Lo importante es elegir una estructura financiera sencilla, compatible con las necesidades del emprendimiento y fácil de controlar.
Qué revisar antes de abrir una cuenta digital
Antes de contratar cualquier producto, conviene leer las condiciones de uso y confirmar qué entidad presta efectivamente el servicio.
También es necesario verificar si existen costos de mantenimiento, comisiones por transferencias especiales, límites de operación, requisitos de identificación y restricciones para actividades comerciales.
Los emprendedores que necesitan recibir pagos frecuentes deberían prestar especial atención a las funcionalidades para consultar movimientos y descargar comprobantes.
Además, resulta conveniente conservar documentación respaldatoria de las operaciones y mantener actualizados los datos fiscales correspondientes.
Para consultar información sobre inscripción, facturación y obligaciones tributarias, se puede acceder al sitio oficial de ARCA, la Agencia de Recaudación y Control Aduanero.
El futuro de los bancos digitales en Argentina
La expansión de los servicios financieros digitales está modificando la relación entre los usuarios y las entidades financieras.
La posibilidad de operar desde un teléfono, recibir pagos electrónicos y acceder a información financiera de manera inmediata ofrece oportunidades para modernizar la administración de pequeños negocios.
Sin embargo, el crecimiento de estas herramientas también plantea desafíos relacionados con la educación financiera, la prevención de fraudes, la protección de datos y el acceso a servicios para personas con conectividad limitada.
Para los emprendedores, el desafío no consiste solamente en adoptar nuevas aplicaciones, sino en elegir aquellas que realmente mejoren sus procesos y reduzcan costos sin generar complicaciones innecesarias.
Conclusión: ¿vale la pena utilizar un banco digital?
Los bancos digitales pueden ser una excelente alternativa para emprendedores argentinos que buscan administrar sus operaciones financieras de manera sencilla, reducir determinados costos y evitar trámites presenciales.
Entre sus principales ventajas se encuentran la facilidad de acceso, el control de movimientos y la posibilidad de operar desde cualquier lugar con conexión a internet.
Sus desventajas incluyen la dependencia tecnológica, las posibles limitaciones para manejar efectivo y las diferencias en atención al cliente y productos disponibles.
La mejor elección dependerá del tipo de actividad, las necesidades financieras y las condiciones concretas de cada entidad.
Para un emprendimiento, la clave está en combinar servicios financieros confiables con una administración ordenada, herramientas digitales útiles y un seguimiento permanente de los ingresos y gastos.
La conversación sigue acá
Compartí tu opinión con respeto. Los comentarios se revisan antes de publicarse.